Sehr geehrte Mandantinnen und Mandanten, liebe Freunde und Bekannte,
während unsere Hunde noch versuchen herauszufinden, ob ein verstecktes Leckerli ein systematisches oder unsystematisches Risiko
darstellt, habe ich harte Zahlen für Sie / Euch.
Die neuesten Netto-Performance-Ergebnisse meiner Honorar-Mandate bis zum 30.06.2026 – verbunden mit einem kurzen, tränenfreien Rückblick auf meine Selbstständigkeit seit Anfang 2024 – stehen im Anhang bereit.
Keine Sorge, es wird nicht so trocken wie Torins und Toshis Hundekuchen!
Nein, es sind auch ein paar wertvolle Tipps dabei, die wir gemeinsam erarbeitet und umgesetzt haben.
Grundsätzlich gilt: Geldanlagen können eine Quelle von Rechthaberei sein. Und doch sind Abstürze und steile Anstiege am Finanzmarkt immer nur eine Momentaufnahme.
Bleiben Sie, / bleibt Ihr hoffnungsvoll, aber auch skeptisch genug, um langfristig am Kapitalmarkt erfolgreich zu sein.
Ich wünsche eine informative Lektüre
Mit freundlichen Grüßen
Kind regards
Dipl. Kfm. Michael Broll
Die Anlagephilosophie
Priorität solle nicht die Outperformance gegenüber irgendeinem Index haben, auch nicht die Volatilität und nicht der maximale Gewinn, sondern langfristig über alle Börsenzyklen hinweg kein Geld zu verlieren. Eine Index- oder Benchmark-Fixierung stehe dabei nur im Weg. Wichtiger ist die Planung der eigenen Vermögensallokation.
Die Kunst der Geldanlage: Zeitlose Nobelpreis-Regeln kombiniert mit moderner Marktstrategie
Viele Menschen glauben, dass eine erfolgreiche Geldanlage ständige Beobachtung der Finanzmärkte erfordert. Sie versuchen, die nächste Krise vorherzusehen oder die eine Aktie zu finden, die sie reich macht.
Doch die Finanzwissenschaft und moderne Marktanalysen zeigen ein anderes Bild: Die alltäglichen Schlagzeilen sind für Ihr Depot fast völlig egal. Erfolgreicher Vermögensaufbau basiert vielmehr auf Ihrer persönlichen Lebenssituation, eiserner Disziplin und einer klugen Strategie, die zwei scheinbare Gegensätze vereint: breite Streuung und den Fokus auf die stärksten Unternehmen der Welt.
Das Fundament: Konsum glätten und das Gesamtrisiko steuern
Geldanlage beginnt nicht an der Börse, sondern bei Ihren Ausgaben im Alltag. Das menschliche Wohlbefinden leidet, wenn wir in ständiger Abwechslung von extremem Mangel und großem Überfluss leben. Erfolgreiche Ökonomen raten daher, den Konsum über das gesamte Leben hinweg auf einem stabilen Niveau zu halten.
Dabei darf man das Aktiendepot niemals isoliert betrachten. Zum echten Gesamtvermögen gehören auch die eigene Arbeitskraft, spätere Rentenansprüche oder Immobilien. Ein besonderes Augenmerk gilt den Schulden: Wer einen hohen Kredit für eine Immobilie abbezahlt, trägt bereits ein enormes finanzielles Risiko im Gesamtsystem.
Kredite wirken wie ein Hebel – sie vervielfachen in guten Zeiten die Gewinne, lassen Verluste in Krisen aber doppelt so schwer einschlagen.
Die klassische Basis: Breit streuen statt spekulieren
Das wichtigste Werkzeug gegen Verlustängste und Marktschwankungen ist die breite Streuung, auch Diversifikation genannt. Wer sein Geld auf viele verschiedene Anlagen verteilt, senkt sein Gesamtrisiko massiv, ohne dafür bei der Rendite Abstriche machen zu müssen. Das Ziel sollte ein globales Marktportfolio sein, mit dem man ein Stück der gesamten Weltwirtschaft kauft, anstatt auf einzelne Gewinner zu wetten. Die Finanzmathematik beweist, dass der Markt Anleger nur für das allgemeine, unvermeidbare Marktrisiko mit Rendite belohnt. Das unnötige Risiko einer einzelnen Aktie bringt langfristig keinen Zusatzgewinn, sondern sorgt nur für schlaflose Nächte.
Zudem steht fest, dass moderne Finanzmärkte extrem effizient sind. Alle weltweit verfügbaren Informationen und Erwartungen sind in den aktuellen Preisen bereits korrekt enthalten. Versuche, durch den Kauf von vermeintlichen Trend-Aktien oder durch das ständige Aus- und Wiedereinsteigen Gewinne einzufahren, scheitern fast immer. Sie verursachen lediglich hohe Gebühren und zerstören die schützende Streuung (Allokation) des Depots.
Die moderne Ergänzung: Warum „Big is beautiful“ funktionierte
Während die klassische Lehre die strikte Gleichgewichtung und Streuung predigt, zeigt die Praxis eine wichtige Facette. In den letzten 20 Jahren hat sich gezeigt, dass man den Markt systematisch schlagen konnte, wenn man die ohnehin schon größten Unternehmen (die sogenannten Mega-Caps, wie die weltweiten Tech-Giganten) im Depot noch stärker übergewichtet hätte.
Dieses Phänomen widerspricht zwar dem klassischen Diversifikationsgedanken und erhöht das Klumpenrisiko im Depot, lässt sich aber wirtschaftlich logisch begründen:
• Reale Optionen: Die größten Plattform- und Technologiekonzerne besitzen mächtige Datenmonopole, eine gigantische Infrastruktur (z. B. für Künstliche Intelligenz) und einen privilegierten Zugang zu billigem Kapital sowie Übernahmen.
• Langfristiges Überleben: Große Qualitätsunternehmen zeigen eine extrem hohe Überlebensdauer. Der Markt unterschätzt oft, wie lange diese Riesen ihre Monopole und hohen Gewinnmargen gegen Angreifer verteidigen können.
Aber Vorsicht: Diese Strategie der Konzentration funktioniert vor allem in ruhigen, stabilen Marktphasen. In Zeiten großer geopolitischer Unsicherheit, bei Zinsschocks oder massiven wirtschaftlichen Verwerfungen bricht dieser Vorteil schnell ein. Dann zweifeln Investoren an den hohen Bewertungen der Riesen, und die breite, klassische Diversifikation wird wieder zum wichtigsten Rettungsanker.
Es mehren sich die Stimmen derer Finanz-Experten, welche darauf hinweisen, dass wir uns aktuell an einem historischen Wendepunkt befinden könnten. Der radikale Umbau globaler Lieferketten und die rasanten Umbrüche durch KI-Technologien stellen viele etablierte Geschäftsmodelle infrage. In solch disruptiven (umbrechenden oder zerstörerischen) Zeiten schwinden die Gewissheiten der Vergangenheit, weshalb man nicht mehr blind darauf setzen sollte, dass die größten Konzerne auch in Zukunft automatisch alles dominieren.
Der Gegner im Spiegel: Die eigene Psychologie überlisten
Egal ob Sie maximal streuen oder gezielt auf die größten Konzerne setzen: Die größte Gefahr für den finanziellen Erfolg ist meistens nicht der Markt selbst, sondern das eigene Bauchgefühl. Das menschliche Gehirn ist nicht für die moderne Börse gemacht. Es nutzt im Alltag schnelle, intuitive Abkürzungen, die bei Finanzentscheidungen zu schweren Fehlern wie Selbstüberschätzung, Aufschieberitis oder extremer Verlustangst führen. Besonders gefährlich ist das Herdenverhalten: Wenn die Masse euphorisch kauft oder in Panik alles hinwirft, lassen wir uns emotional mitreißen.
Der beste Schutz dagegen ist eine sture, langfristige Allokation (Anlageplan) und das bewusste Ausschalten der eigenen Emotionen.
Die Performance des Capital Asset Pricing Model (CAPM)
Mit Beginn meiner Selbstständigkeit am 19.02.2024 kommt stringent das Capital Asset Pricing Model (CAPM) zur Anwendung.
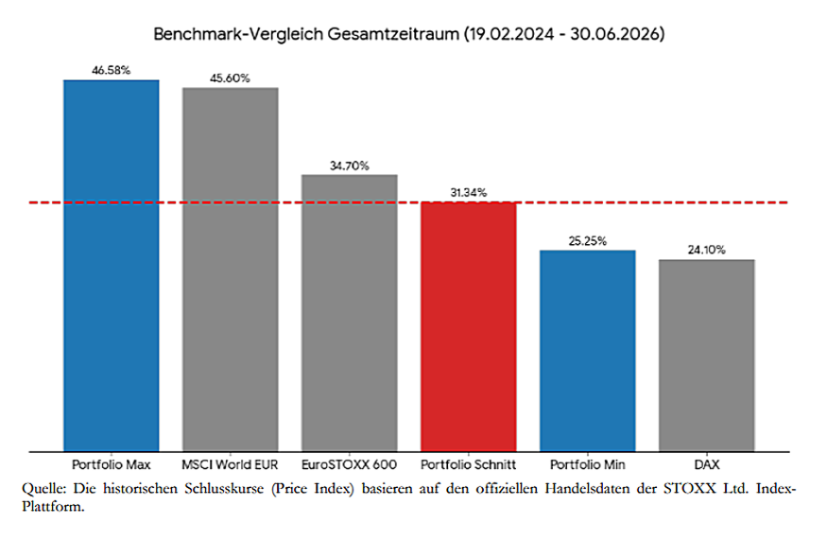
Die netto Wertentwicklung der Honorar-Mandate, also unter Berücksichtigung sämtlicher Kosten, beträgt je Risikoneigung zwischen 25,25% und 46,58%. Der gewichtete durchschnittliche Wertzuwachs liegt bei 31,34%.
Performance-Vergleich (Gesamtzeitraum: 19.02.2024 – 30.06.2026)
Für das 1. Halbjahr 2026 beträgt die netto Wertentwicklung zwischen 5,96% und 12,30%. Der gewichtete durchschnittliche Wertzuwachs liegt bei 9,88%.
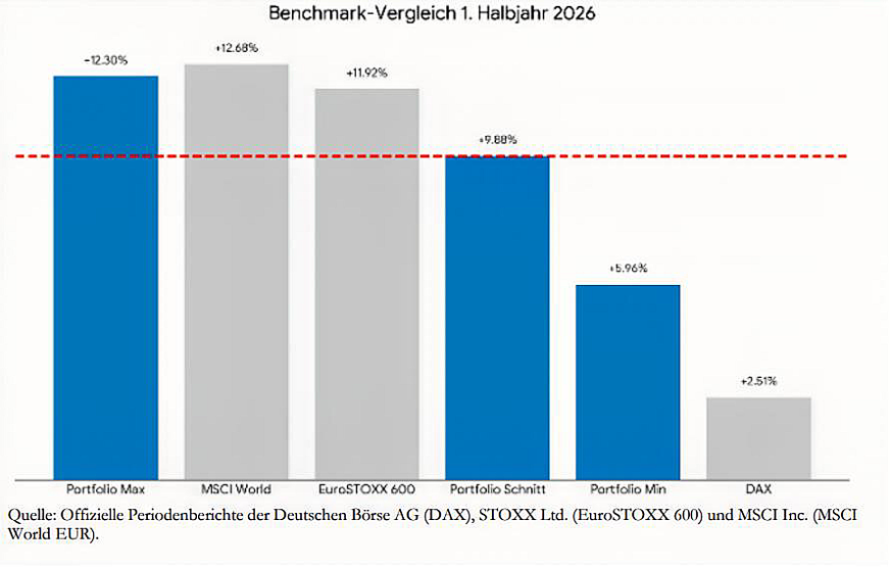
Hinweis zur Wertentwicklung und den Vergleichsmaßstäben (Benchmarks): Die Wertentwicklung des Portfolios beruht auf den Netto-Betrachtungen der individuellen Online-Depots, die bei der DKB, Commerzbank AG, VR-Bank und comdirect geführt und von diesen so ermittelt wurden (Netto-Rendite nach Kosten).
Die Entwicklungen der Vergleichsindizes MSCI World, EuroSTOXX 600 und DAX stellen reine Brutto-Indexentwicklungen ohne Berücksichtigung von individuellen Produktkosten, Depotgebühren oder Steuern dar. Ein direkter Vergleich ist daher nur eingeschränkt möglich.
Das Capital Asset Pricing Model (CAPM)
Dem Capital Asset Pricing Model (CAPM) liegt die Erkenntnis der Portefeuille-Theorie zugrunde, dass sich durch Mischung von Wertpapieren (Diversifikation) deren Risiko (Renditeschwankungen) reduzieren lässt. Hierfür erhielt William F. Sharpe 1990 den Nobelpreis.
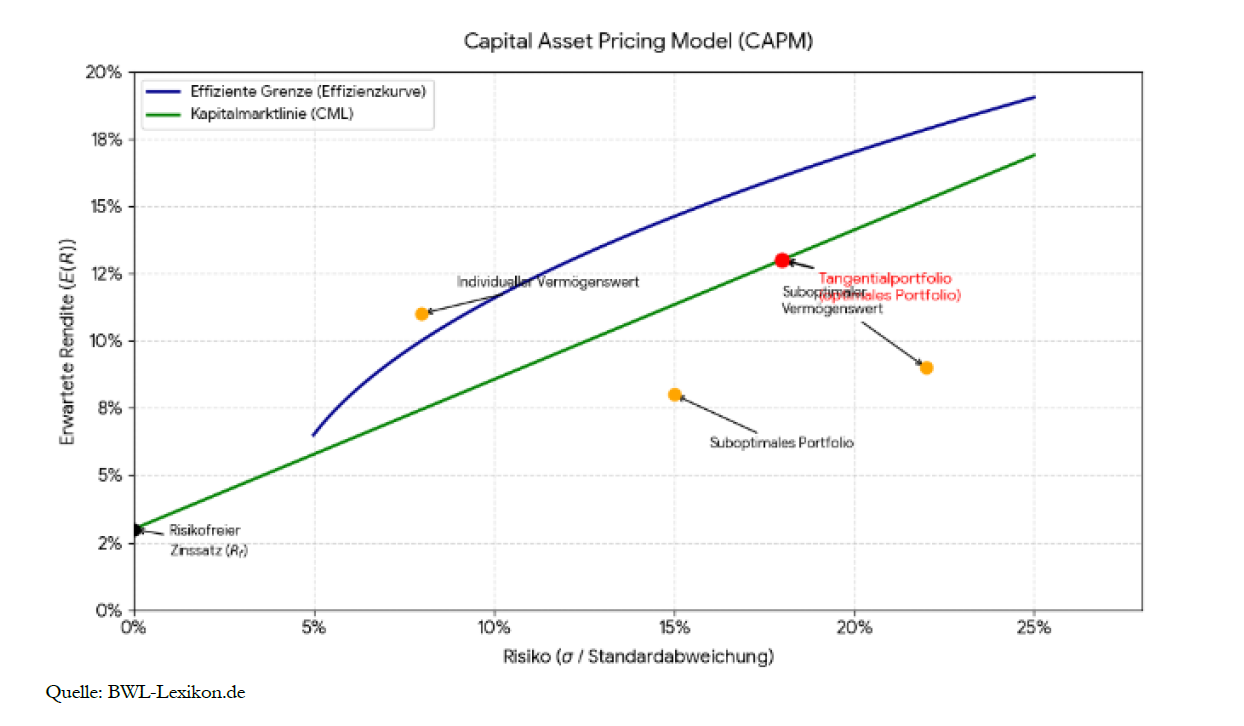
Die Kapitalmarktlinie ist eine gerade Linie, die den risikofreien Zinssatz mit dem Tangentialportfolio (dem „optimalen Portfolio“ im Diagramm) auf der Effizienzkurve verbindet. Sie zeigt den linearen Zusammenhang zwischen Risiko (gemessen als Standardabweichung) und erwarteter Rendite für effiziente Portfolios, die eine Kombination aus risikofreien Anlagen und dem Marktportfolio sind.
Der risikofreie Zinssatz wird durch die ETFs, welche einen Markt abbilden, geliefert und als Beta bezeichnet. Aktiv gemanagte Fonds werden in dem Diagramm als suboptimale Portfolios und individuelle Vermögenswerte bezeichnet. Ziel ist es, dass die Fondsmanager zusätzliche Erträge generieren können.
Die Sharpe Ratio, entwickelt von William F. Sharpe, ist ein zentrales Instrument zur Bewertung der Anlageperformance pro Risikoeinheit (0.1.5). Sie setzt die erzielte Rendite ins Verhältnis zur Volatilität (Schwankungsbreite) über einen längeren Zeitraum, wobei ein Wert über 1,0 als Indikator für eine solide Performance gilt (0.1.5). Die Sharpe Ratio ermöglicht eine annualisierte Betrachtung der risikoadjustierten Rendite (0.1.5).
Diese Information stellt weder ein Angebot noch eine Aufforderung zur Abgabe eines Angebots dar, sondern dient allein der Orientierung und Darstellung von möglichen geschäftlichen Aktivitäten. Diese Information erhebt nicht den Anspruch auf Vollständigkeit und ist daher unverbindlich. Sie stellt keine Empfehlung zum eigenständigen Erwerb von Finanzinstrumenten dar, sondern dient nur als Vorschlag für eine mögliche Vermögensstrukturierung. Die hierin zum Ausdruck gebrachte Meinung kann sich jederzeit ohne vorherige Ankündigung ändern. Soweit Aussagen über Preise, Zinssätze oder sonstige Indikationen getroffen werden, beziehen sich diese ausschließlich auf den Zeitpunkt der Erstellung der Information und enthalten keine Aussage über die zukünftige Entwicklung, insbesondere nicht hinsichtlich zukünftiger Gewinne oder Verluste. Diese Information stellt ferner keinen Rat oder eine Empfehlung dar. Diese Information ist vertraulich und ausschließlich für den hierin bezeichneten Adressaten bestimmt. Jede über die Nutzung durch den Adressaten hinausgehende Verwendung ist ohne meine Zustimmung unzulässig. Dies gilt insbesondere für Vervielfältigungen, Übersetzungen, Mikroverfilmungen, die Einspeicherung und Verarbeitung in elektronischen Medien sowie sonstige Veröffentlichung des gesamten Inhalts oder von Teilen.